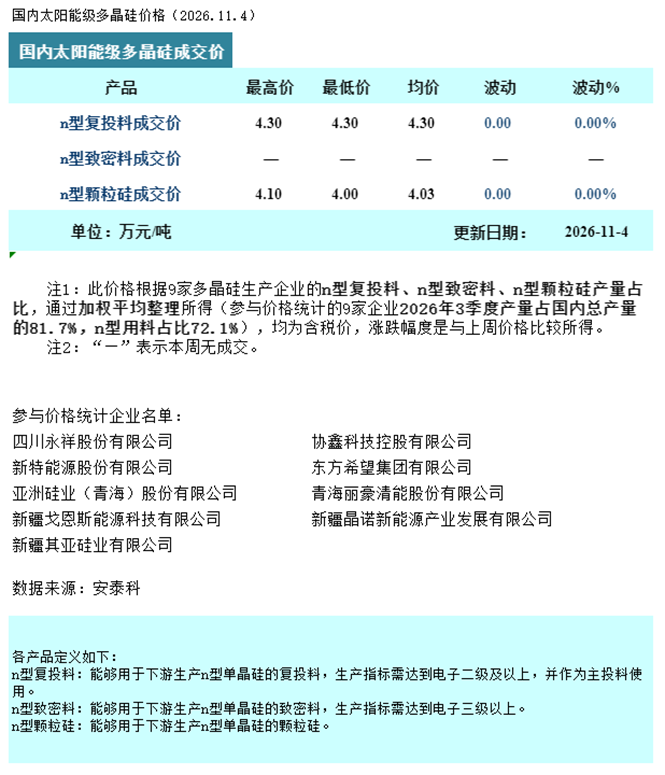
据安泰科统计,本周n型复投料(棒状硅)成交价格为4.30万元/吨,环比持平;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨,环比持平。
本周国内多晶硅市场现货成交依旧清淡,新签订单企业数量维持在2-3家。复投料实际签单量较少,仅个别企业达成少量成交。颗粒硅方面维持稳定出货节奏,价格整体平稳。多晶硅生产企业继续坚持不低于完全成本销售,市场价格整体保持稳定。下游客户以消耗库存为主,采购维持观望节奏。期货市场受11月仓单注销因素影响出现波动,但属于交割环节的技术性变化。
据硅业分会统计,10月份国内多晶硅产量10.95万吨,同期硅片产量55.17GW,对应硅料需求9.38万吨,当月新增库存1.4万吨(含进出口)。截至10月底,多晶硅行业库存约为58.7万吨。11月预计国内多晶硅产量将减少至8.4万吨左右,月度对应硅料需求量约9.0万吨,较10月有所减少,预计多晶硅的供需关系有望得到缓解。
整体来看,10月累库速度已明显放缓,供需关系将由宽松向平衡方向改善。后期需关注各企业减产执行的持续性、能耗限制标准的执行力度,以及下游补库需求的启动节奏。