10月20日,保加利亚总理鲁门·拉德夫(Rumen Radev)亲手为一座储能电站铲下第一抔土。地点在斯利文地区的特沃尔迪察(Tvarditsa),电站用的是什么?清一色特斯拉Megapack 2XL。这不是一笔普通的设备订单——它只是特斯拉与保加利亚本土企业合作的三个储能项目中的第一个,三座电站合计容量超2.3GWh,总投资超过3.5亿欧元(约合人民币26.3亿元)。
一个人口不到700万、长期被视作“能源转型配角”的东欧国家,缘何引来特斯拉连下三城?答案藏在欧洲大储正在经历的“狂飙”里。
三城连下:2.3GWh的“特斯拉套餐”
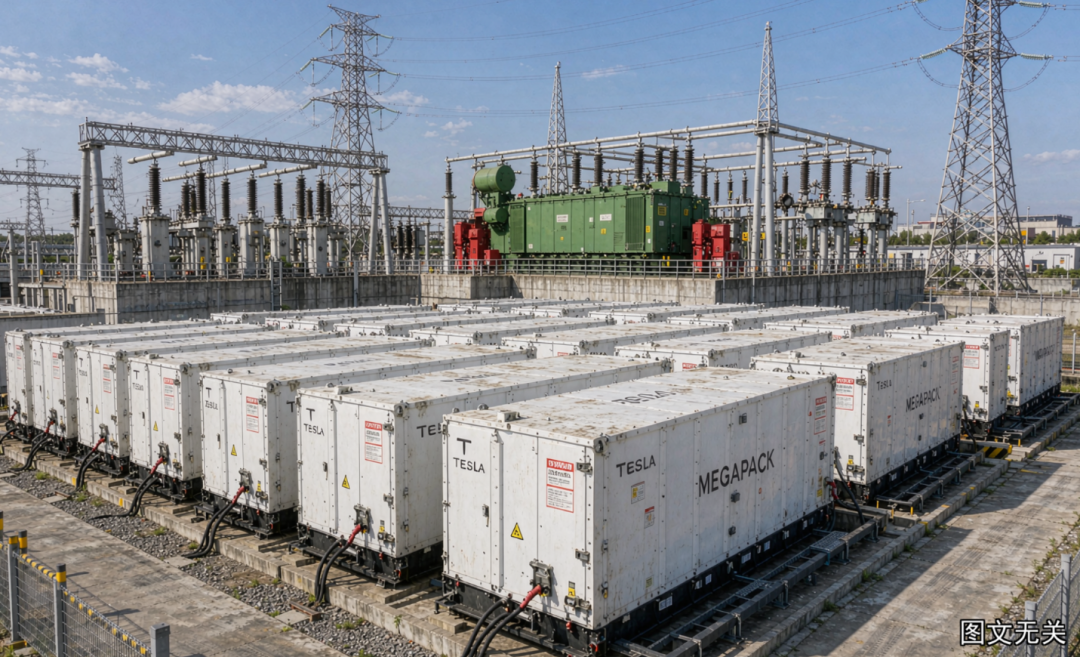
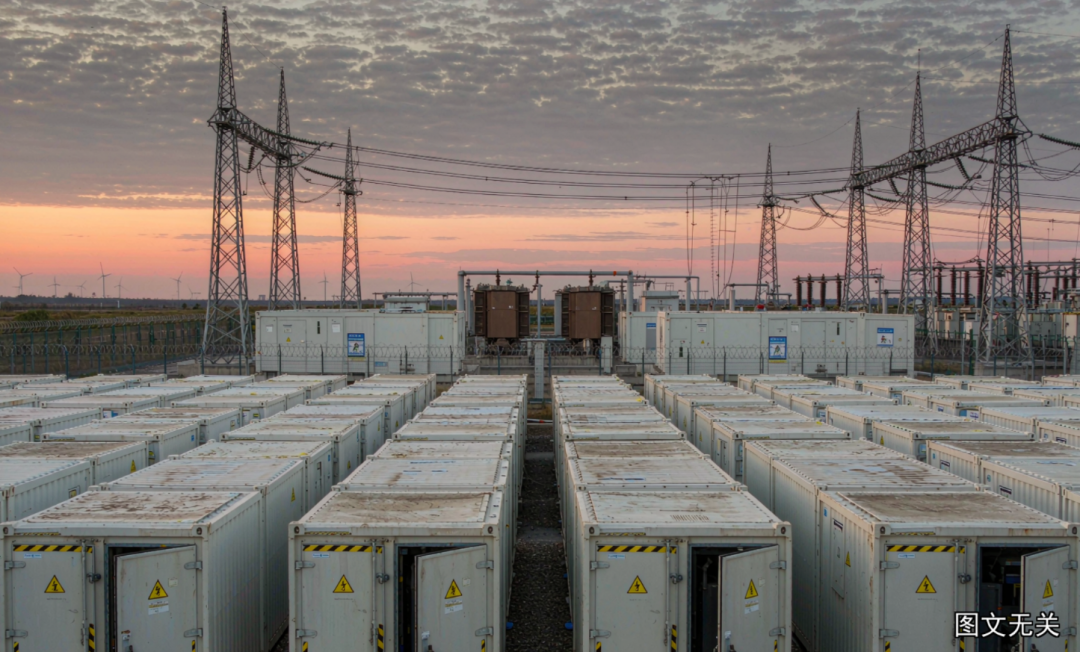
先看特沃尔迪察这个“首站”的成色。项目采用特斯拉Megapack 2XL储能系统,储能时长5小时,总容量300MWh,由80台Megapack 2XL搭配20台4.4 MVA变压器构成,计划2027年二季度投入运营。按5小时时长倒推,这座电站的功率约为60MW。
但这300MWh只是开胃菜。根据保加利亚政府声明,特沃尔迪察是保加利亚企业Asarel-Trade、Power Profit与特斯拉三方合作的第一个项目,后续两座分别落在旧扎戈拉(Stara Zagora)和大特尔诺沃(Veliko Tarnovo),三座合计容量超2.3GWh。换句话说,特斯拉卖的不是一台两台设备,而是一整套“设备+本土合作伙伴开发”的储能方案。
值得玩味的是合作结构。在保加利亚,特斯拉并不直接持有电站,而是以技术供应商和系统提供方的身份,与两家本土企业绑定——前者出资源、拿补贴、跑审批,后者出产品、出方案。这种“本土开发+特斯拉技术”的组合,恰好踩中了欧洲各国对“本地化”和“去风险”的双重诉求。
总理站台背后:保加利亚要当“储能占比欧洲第一”
一国总理亲自出席一座300MWh储能电站的奠基,信号的密度远超项目本身。拉德夫在仪式上说得很直白:保加利亚正致力于成为欧洲“电池储能容量占能源系统规模比例”的领先国家,要用特斯拉的尖端技术增强系统稳定与平衡、提高灵活性,以及最关键的——降低电价。
这番话有数据撑腰。保加利亚的储能装机在一年多时间里近乎“跳涨”:从2024年初仅约200MWh,到2026年6月已投运4.8GW/14GWh,预计2026年底将达6.95GW/20.8GWh,约占该国总发电装机容量的20%。能源部长伊娃·佩特罗娃披露,保加利亚在不到一年半内已部署超6GW储能系统。
增长引擎来自三重叠加:欧洲复苏基金RESTORE专项补贴计划的真金白银、光伏装机高增带来的消纳压力,以及负电价频现倒逼的套利需求。在一个电力结构仍在转型、可再生能源占比快速爬升的市场里,储能已经从“可选项”变成了“必选项”——谁先建好可靠的长时储能,谁就握住了能源系统未来的钥匙。
特斯拉的角色升级:从卖Megapack到EPC总包
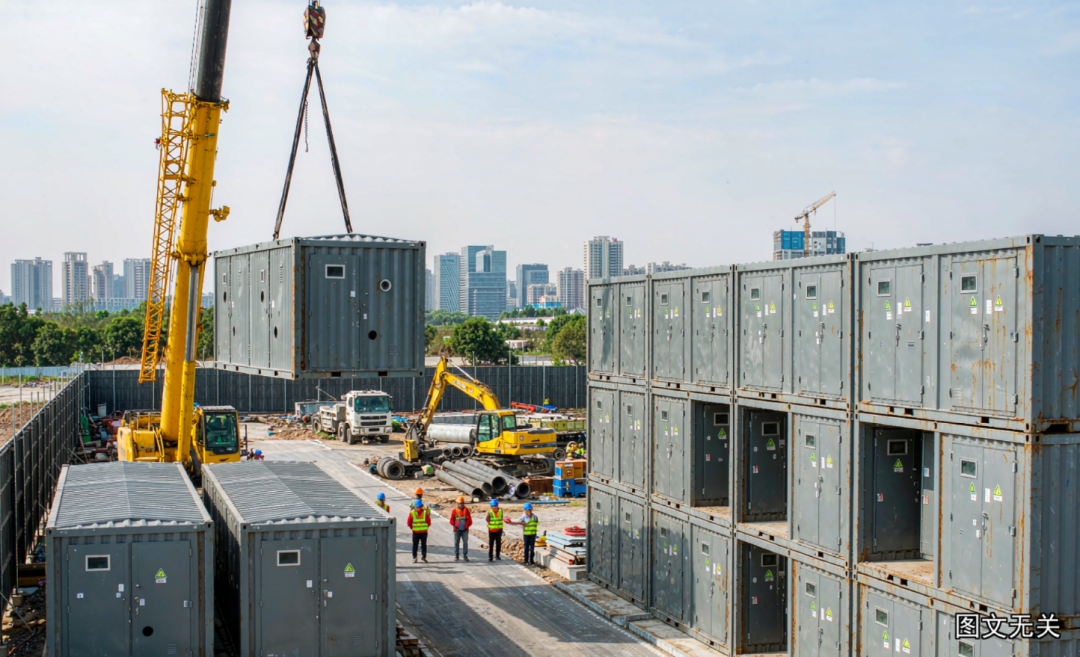
保加利亚项目只是特斯拉在欧洲“升维”的一个注脚。更早的伏笔,是今年6月特斯拉与欧洲储能基础设施开发商NatPower签下的多年期协议:在意大利和英国落地总规模超25GWh的储能项目集群,整体目标突破100GWh,全周期建设投资预估40亿至50亿美元。在这份协议里,特斯拉提供的不是单纯设备,而是“设备供货+EPC总包+Autobidder智能交易平台”的一体化服务。
紧接着,比利时700MW/2.8GWh的Green Turtle储能电站开工,特斯拉被选定为EPC合作伙伴,负责工程设计、采购、施工,并承担长期运维——它不再只是“卖柜子的”,而是以系统总包商身份杀入欧洲大型储能。
商业模式升级的逻辑很清晰。纯设备销售会被客户项目节奏牵着走(特斯拉一季度储能部署量曾环比下降15%);而EPC总包一旦跑通,就能把设备销售、工程收入和长期服务收入打包,形成更稳的营收结构。储能业务的财务表现也给了它底气:2026年三季度装机量达13.7GWh,能源发电及储能业务毛利率从去年同期的28.8%提升至39.5%,前三季度累计装机已超36GWh。
中国军团也在抢:保加利亚成中欧储能角力场
别以为这块蛋糕只属于特斯拉。在保加利亚,比亚迪、宁德时代、阳光电源、华为数字能源、中车株洲所、海博思创、采日能源、上能电气、昆宇电源等中国储能企业已纷纷加码。据行家说储能不完全统计,2026年以来中国企业在保加利亚公开披露的订单签署及项目投运容量合计已超4.4GWh。
其中阳光电源动作最快:今年7月与保加利亚系统集成商Sunotec签下2.4GWh协议,到6月已把其中150MW/600MWh的新扎戈拉项目投运。中国企业的打法,与特斯拉形成微妙对照——特斯拉走“设备+总包+交易平台”的重资产绑定,中国企业则靠供应链成本、交付速度和本地渠道伙伴抢份额。
把镜头拉远,保加利亚只是欧洲大储“登顶存量王座”的一个切片。SolarPower Europe数据显示,2025年欧洲储能新增36GWh、同比增长48%,大储占比53%、首次超过户储;预计2026年新增超50GWh,到2030年年度新增将达138GWh。欧盟《储能三方协议》更提出2026—2028年新增45GW目标,2030年欧盟需要约200GW储能容量(2026年初仅约55GW)。GGII统计,2026年上半年中国储能企业出海欧洲订单超150GWh。
需求在狂奔,政策想拦也拦不住。即便欧盟推动“去中国化”叙事、逆变器禁令悬顶,欧洲本土产能的短板半年就暴露无遗——项目推进受阻、成本攀升,内部分歧扩大。对特斯拉和中国军团而言,保加利亚这场同台,本质上是“能力出海”的对决,而非简单的设备替代。
2.3GWh,放在全球储能的尺度里不算惊人,但它是欧洲大储狂飙的一扇窗。一个东欧小国,用一年多时间把储能装机从200MWh干到近21GWh,背后是补贴、光伏和负电价共同拧成的推力;而特斯拉从卖Megapack到做EPC总包,中国军团从卖产品到“能力出海”,两条路线在保加利亚的黄土上正面相遇。
欧洲大储的存量王座正在交接,2030年200GW的目标与今天55GW的现实之间,是一块足以容纳所有玩家的新大陆。保加利亚或许很小,但它照见的,是整个欧洲能源转型最真实的体温。